
Ihr wißt gar nicht, was uns direkt nach unserem Urlaub passiert ist. Wahrscheinlich könnt ihr es euch bei der Überschrift schon denken….
Wir sind am Samstag voll toll aus dem Urlaub wieder gekommen, dann hab ich erstmal fleißig gebloggt und euch voll entspannt geschrieben und mich soooo gefreut, weil der Urlaub so toll war 😀
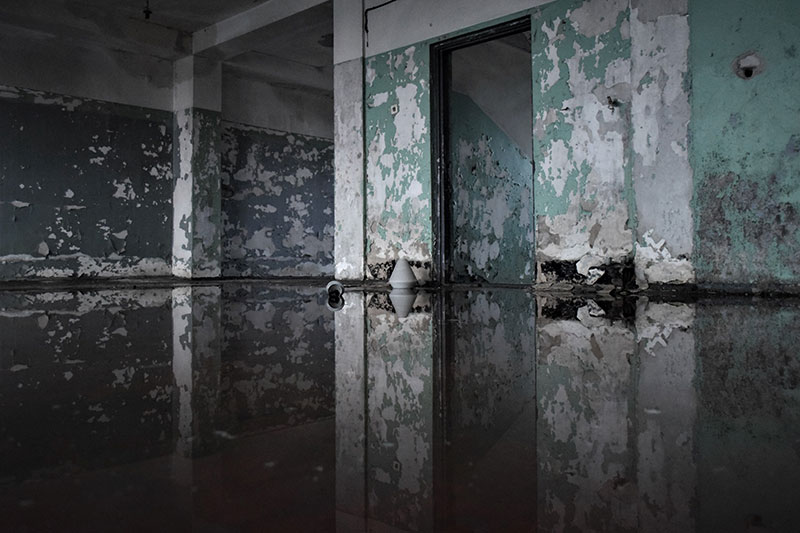
Und da will ich Montag Abend eine Maschine Wäsche im Keller anwerfen und beim runtergehen denke ich noch: müffelt hier komisch…. Tja und da schau ich auf die Wand, die da so vor mir steht und sehe Ausblühungen und abgeplatzte Farbe. Hab meinen Wäschekorb erstmal hingestellt um der Sache auf den Grund zu gehen und ihr könnt es euch denken: Hinten im Keller war alles nass. Schöne Scheiße äh… schöner Mist.
Erst dachte ich noch: Wo kommt das denn jetzt her? Die Leitungen liegen bei uns alle unter der Kellerdecke und irgendwo offensichtlich Wasser raus gelaufen ist auch nicht. Trotzdem war der Estrich nass und die Feuchtigkeit in den Wänden hochgezogen. Und nicht nur in einem Raum. Der komplette Keller ist betroffen. Ich kann euch sagen, da ist die Urlaubsentspannung aber mal ganz schnell flöten gegangen.
Wir haben natürlich direkt die Versicherung informiert und versucht herauszufinden, wo dieses ganze Wasser überhaupt hergekommen ist. Dafür war eine Trocknungsfirma da. Im ganzen Keller wurden Löcher in den Boden gebohrt und nun laufen die Trocknungsgeräte. Die Schläuche laufen von den Bohrungen im Boden zu den Geräten – sieht ein bisschen aus, als wenn der Kellerboden auf dem Operationstisch liegt 😉 Alles was vorher im Keller stand, steht jetzt bei uns oben Im Wohnzimmer im Flur und unsere ganze Bude sieht aus wie Sau.
Dazu dieser Lärm von den Geräten. Richtig gemütlich hier 😉
Was der ganze Spaß am Ende kostet, wissen wir noch nicht genau. Ob unsere Gebäudeversicherung den Schaden übernimmt, ist auch noch nicht geklärt. Der Sachverständige der Versicherung möchte sich das hier gerne noch ansehen. Hoffentlich ist der korrekt 😉
Über einen Notgroschen habe ich hier tatsächlich noch nie geschrieben. Geld, das einfach auf dem Konto liegt, falls die Waschmaschine kaputt geht, eine größere Reparatur am Haus ansteht oder sonst irgendwas Unvorhergesehenes passiert. Einen komplett nassen Keller hatte ich dabei allerdings nicht auf meinem Zettel. Natürlich ist es richtiger Mist, wenn der Notgroschen jetzt möglicherweise komplett für die Trocknung draufgeht. Wir haben uns das Geld schließlich über Jahre zusammengespart und dann ist es wegen so einem blöden Wasserschaden einfach weg.
Aber hey: Wir haben einen Notgroschen! 😀 Jetzt macht der Notgroschen nämlich genau das, wofür er gedacht ist. Er sorgt dafür, dass uns die Situation nicht auch noch finanziell komplett aus der Bahn wirft. Natürlich hoffe ich trotzdem sehr, dass die Versicherung bezahlt. Wenn sie das tut, mache ich drei Kreuze. Wenn nicht, ist unser Notgroschen erstmal futsch und wir fangen wieder von vorne an. Weniger investieren… oh nä!
Habt ihr einen Notgroschen? Wie hoch ist der denn bei euch? Und musstet ihr schon einmal eine größere Summe davon ausgeben?
Feuchte Grüße
Eure Sanne
Ach je Sanne, das tut mir leid.
Und das wo du so schön beschwingt vom Urlaub zurückkamst 🤩
Ich finde deine Sicht- und Herangehensweise super.
Der Notgroschen ist ja doch für Notfälle da. Die Entscheidung wann ein solcher eingetreten ist und dann das Geld auch „rauszurücken“ fällt schwer. Das würde mir ganz genauso gehen.
Michael Plos hat dazu einmal einen interessanten Artikel verfasst „Was tun, wenn der Notgroschen aufgebraucht ist?“ heißt dieser.
Weiterhin gute Nerven und Geduld!
Viele Grüße
Ilona
Liebe Ilona,
hach das tut gut, ich danke dir ❤️ Werde hier noch den Ausgang berichten, wenn es so weit ist. Danke für die Artikelempfehlung, lieb von dir 😊
Oh, das tut uns leid, aber gut, das Ihr einen Notgroschen habt. Wir müssen unseren jetzt auch anbrechen, im Urlaub ist unser Fahrzeug mit Getriebeschaden liegen geblieben. Aber auch hier, gut, das wir einen Notgroschen haben. Wir gehören nun schon zum älteren Semester und haben uns früher an die Regel :“ 3 Nettogehälter gehalten“ . Aus heutiger Sicht können wir sagen, das reicht nicht! Unser Nachbar , im mittleren Alter, hat 9 Monate benötigt um nach einer Insolvenz einen neuen Job zu finden. In solchen Situation sind 3 Gehälter zu wenig. Wir haben dies bei und deutlich aufgestockt, es kann ja auf dem Tagesgeldkonto liegen.
Ayayayyyy – das tut ehrlich weh, oder? Also wenn man da dran muss. Vor allem, wenn doch einfach alles wieder so sein soll wie vorher…. Naja, dafür haben wir ihn ja 🙂
Genau, wir haben auch drei Nettogehälter da liegen – ein bisschen mehr, weil wir halt das Haus haben. Dafür soll man ja auch eine Rücklage bilden. Ist gar nicht so einfach – am liebsten würde ich immer alles direkt investieren. Jetzt bin ich aber auch ganz froh, es nicht getan zu haben, sondern ihn zu haben.
Puh… 9 Monate bis zu einem neuen Job – das ist natürlich übel. Aber hat da nicht auch das Arbeitslosengeld gegriffen? Klar ist das zu wenig – aber immerhin etwas. Das mit dem Notgroschen ist immer so ein Thema. Wie viel ist wirklich angemessen, und ab welchem Betrag „versauert“ es auf dem Tagesgeldkonto? Das wäre auch mal einen Beitrag wert!
Am schönsten ist, dass der Notgroschen ausgerechnet dann seinen Sinn beweist, wenn man ihn am liebsten gar nicht anfassen würde.
Jahrelang liegt er herum und wirkt ein wenig unproduktiv, dann steht der Keller unter Wasser und plötzlich hat das langweiligste Geld im Haushalt die wichtigste Aufgabe.
Finanzielle Vorsorge hat offenbar ein Imageproblem. 🦌
Hallo Wortkünstler, schön dich hier wieder zu treffen 🙂
Jaja, das ist tatsächlich das langweiligste Geld, welches hier rumliegt. Wie oft hat es mich schon in den Fingern gejuckt es zu investieren 😉
Es tut gut zu wissen, das es da ist.
Blöd nur, wenn man wieder von vorne anfängt mit dem Aufbau…
Das ist richtig ärgerlich…
Bis auf eine Haftpflichtversicherung und einen kleinen Notgroschen – ich sehe zu, dass am Ende des Monats noch mindestens 2.000€ auf dem Girokonto liegen – habe ich tatsächlich gar keine Absicherung. Ich bin somit immer zu fast 100% investiert.
Wobei wir seit einem halben Jahr einen Hund haben – für den haben wir ein Konto für ungeplante Kosten (sie hatte schon zwei Kreuzbandrisse; die gingen gut ins Geld, da sie nicht versichert werden konnte). Und eine Rücklage für’s nächste Auto haben wir auch; diese wird entweder zur Reparatur unseres mittlerweile 18 Jahre alten Autos verwendet oder für einen Neukauf. Bislang fiel die Entscheidung immer auf ersteres 😀
Wir haben allerdings auch (noch) kein Eigentum. Sollten wir uns für einen Hauskauf entscheiden, werden unsere Versicherungskosten wohl deutlich nach oben gehen. Wobei wir diese Versicherungen hoffentlich nie brauchen werden – auf eine Erfahrung wie eure können wir gut verzichten! Ich hoffe, der Schaden ist schnell behoben und wird komplett von der Versicherung übernommen.
Hey Kevin!
Und wie ärgerlich das ist – das Warten auf die Antwort der Versicherung macht es nicht besser 😉
Du sicherst dich ja offensichtlich schon gut ab. Aber vertrau mir: Ich glaub dein Notgroschen sollte höher sein. Das habe ich jetzt gelernt: Unverhofft kommt oft 😉 Würde schauen, dass ich mindestens 6-9 Monatsgehälter auf dem Konto habe und wenn man eine Immobilie hat, braucht man ja auch eine Hausrücklage. Die wäre jetzt bei uns aufgebraucht, mit diesem Schaden und leider sogar auch ein Teil des Notgroschens. Da bekommt der Spruch „Cash is King“ gerade wieder eine ganz andere Bedeutung 😉
Du kannst dir nicht vorstellen, wie beruhigend es ist, keine Aktien verkaufen zu müssen, weil man das Geld auf dem Konto liegen hat. Aktien verkaufen würde richtig weh tun… mehr weh als weniger investieren.
Danke für deine lieben Wünsche, werde euch hier auf dem laufenden halten 🙂
6-9 Gehälter… puh, das würde mir schwerfallen. Und meiner Frau vermutlich auch – die bringt das Geld lieber unter die Leute und ich an die Börse.
Bislang konnte ich Aktienverkäufe vermeiden. Ich habe erst mit 27 angefangen, mich mit dem Thema Investieren zu beschäftigen, sodass ich immer noch ein bisschen das Gefühl habe, die verlorenen Jahre aufholen zu müssen. Da wäre eine hohe Cash-Quote ja suboptimal…
Allerdings habe ich ein paar Aktien, die nicht ausschütten. Diese wäre ich bereit, im Zweifel zu verkaufen. Dann habe ich zumindest keinen Einbruch bei der Höhe des Cashflows. Also muss ich hoffen, dass Amazon und Berkshire (B) nicht auf einmal damit anfangen 😀
Aber ja, schwer ist es auf jeden Fall. Bei einem Hauskauf würden wir wohl auch nur die Nebenkosten einbringen, obwohl 20% EK die Zinsen schon ein gutes Stück drücken würde. An unsere Depots wollen wir da nicht unbedingt gehen. Was die richtige Entscheidung gewesen wäre, weiß man zum Glück ja immer erst hinterher!